Garantie décennale
Assurance décennale climaticien : tout comprendre
Gainable, réseaux de gaines, liaisons frigorifiques encastrées : la climatisation qui fait corps avec le bâti engage votre responsabilité pendant dix ans. Le split démontable relève, lui, de la garantie de bon fonctionnement. Voici où passe la frontière, les sinistres types et le prix.
Un partenaire courtier qualifie votre dossier — devis gratuit et sans engagement
- sur l’indissociable (art. 1792-2)
- 10 ans
- bon fonctionnement (art. 1792-3)
- 2 ans
- condensation, fuites, dimensionnement
- Risque moyen
Qu’est-ce que l’assurance décennale du climaticien ?
La garantie décennale engage le climaticien pendant dix ans sur les désordres qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination.
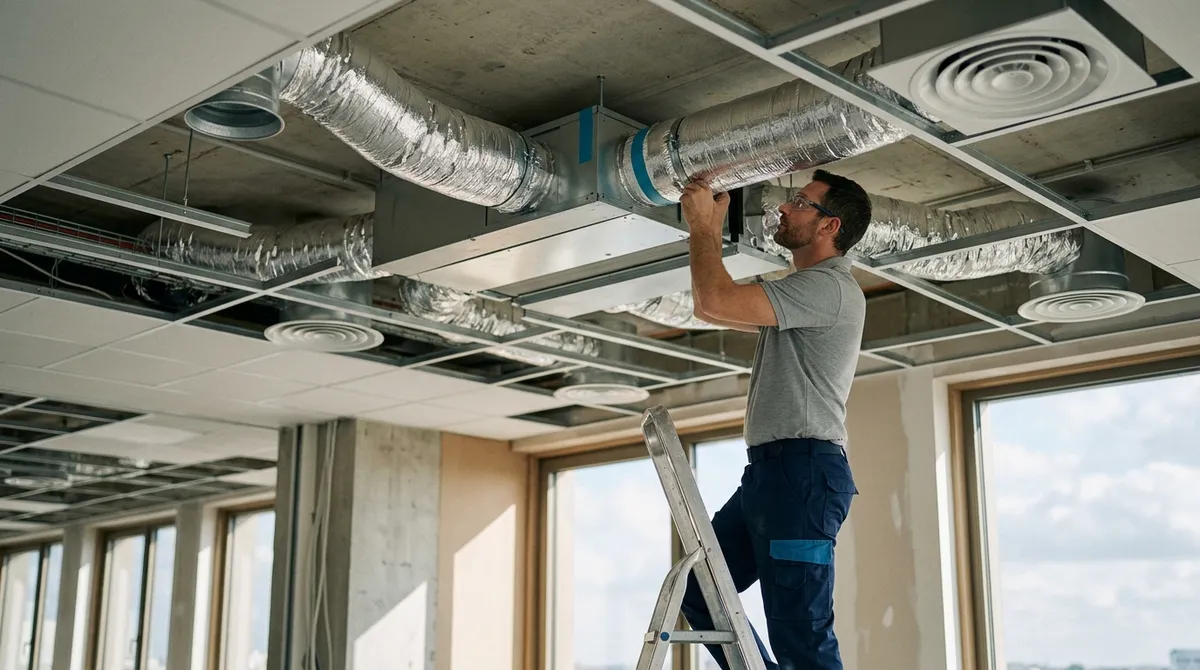
Le climaticien — installateur en génie climatique ou frigoriste — pose des climatisations split et multisplit, des gainables en faux plafond, des pompes à chaleur air-air réversibles et, côté professionnel, des installations de froid. Il perce les murs, tire des liaisons frigorifiques, raccorde l’évacuation des condensats et met en service le circuit. Une partie de ces travaux s’intègre au bâti ; une autre reste démontable. C’est cette distinction qui décide de la garantie applicable.
L’article 1792-2 du Code civil étend la décennale aux éléments d’équipement qui font indissociablement corps avec les ouvrages de viabilité, de fondation, d’ossature, de clos ou de couvert : ceux dont la dépose, le démontage ou le remplacement ne peut s’effectuer sans détérioration ou enlèvement de matière de l’ouvrage. Un gainable noyé dans un faux plafond ou des liaisons encastrées dans un doublage répondent souvent à ce critère.
- Point de départ
- La réception des travaux (avec ou sans réserves).
- Durée
- 10 ans sur l’ouvrage et l’équipement indissociable.
- Obligation d’assurance
- Article L241-1 du Code des assurances, avant l’ouverture du chantier.
- Attestation
- Jointe aux devis et factures, souvent avec votre attestation de capacité fluides.
Pourquoi la décennale est obligatoire pour un climaticien
Tout constructeur dont la responsabilité décennale peut être engagée doit être assuré (art. L241-1 du Code des assurances). Pour le climaticien, l’enjeu n’est pas théorique : un défaut de dimensionnement, une fuite sur un réseau encastré ou des condensats mal évacués peuvent rendre un logement ou un bureau impropre à sa destination — surchauffe, humidité, moisissures, plafonds détrempés.
75 000 € d’amende et 6 mois de prison
Ne pas souscrire l’assurance obligatoire est un délit (art. L243-3 du Code des assurances) : jusqu’à 75 000 € d’amende et 6 mois d’emprisonnement. Et un sinistre de dimensionnement peut dépasser 50 000 € : votre patrimoine personnel serait directement exposé.
Ce que couvre la décennale climaticien
La décennale couvre les dommages graves à l’ouvrage et aux éléments indissociables — en climatisation, tout ce qui est intégré au bâti.
- Fuite de fluide frigorigène sur liaison encastrée, imposant la dépose de cloisons
- Gainable ou réseau de gaines non étanche dans un faux plafond
- Condensats mal évacués détériorant plafonds et structure
- Sous-dimensionnement rendant le bâtiment impropre à sa destination
- PAC air-air raccordée au chauffage défaillante en plein hiver
- Percement mal exécuté fragilisant un mur ou un plancher
- Split mural, groupe extérieur sur supports, télécommande (bon fonctionnement 2 ans)
- Équipement à usage exclusivement professionnel, comme une chambre froide (art. 1792-7)
- Défaut d’entretien ou usure normale après la réception
- Dommages aux tiers pendant le chantier (RC Pro)
Le juge s’attache aux conséquences plus qu’à l’étiquette de l’équipement : un élément en principe dissociable peut relever de la décennale si son dysfonctionnement rend l’ouvrage entier impropre à sa destination. C’est pourquoi un climaticien a intérêt à déclarer toutes ses activités, y compris la pose de splits.
Décennale ou biennale : la règle du climaticien
| Ouvrage | Garantie | Durée |
|---|---|---|
| Gainable en faux plafond, réseau de gaines intégré | Décennale | 10 ans |
| Liaisons frigorifiques encastrées, évacuation des condensats noyée | Décennale | 10 ans |
| Split mural, cassette démontable, groupe extérieur sur supports | Bon fonctionnement | 2 ans minimum |
| Télécommande, thermostat, filtres, grilles | Bon fonctionnement | 2 ans minimum |
Le critère : peut-on déposer l’élément sans détériorer l’ouvrage (art. 1792-2) ? Si oui, garantie de bon fonctionnement (art. 1792-3).
Depuis un arrêt de la Cour de cassation du 21 mars 2024, un élément d’équipement ajouté à un ouvrage existant, qui ne constitue pas lui-même un ouvrage, ne relève ni de la décennale ni de la biennale, mais de la responsabilité contractuelle de droit commun. Pour un split posé dans une maison ancienne, votre responsabilité reste donc engagée : vérifiez que votre contrat couvre aussi ce volet.
Les sinistres décennaux les plus fréquents en climatisation
Installation trop faible pour la surface ou l’exposition : la température reste inacceptable en été, le bâtiment devient impropre à sa destination et tout le système doit être repris.
Une liaison frigorifique encastrée fuit : il faut ouvrir les cloisons, reprendre le réseau, récupérer et recharger le fluide, puis refaire les finitions.
Pente insuffisante ou évacuation obstruée : l’eau déborde dans le faux plafond, tache et détériore les plafonds, parfois la structure.
S’y ajoutent les gaines non étanches dans les faux plafonds (10 000 – 30 000 €), les nuisances sonores d’un groupe mal implanté ou mal désolidarisé et les percements de structure mal exécutés. Pour les installations CVC qui comprennent la ventilation, une VMC mal dimensionnée peut provoquer des moisissures (15 000 – 45 000 €).
Attestation de capacité et RGE : ce que l’assureur vérifie
Attestation de capacité obligatoire
La manipulation des fluides frigorigènes est réservée aux opérateurs titulaires d’une attestation de capacité délivrée par un organisme agréé (art. R543-99 du Code de l’environnement), pour une durée de cinq ans au plus. Elle précise les types d’équipements et d’activités autorisés. Sans elle, vous ne pouvez pas mettre en service un circuit — et l’assureur le sait.
Le RGE conditionne souvent les aides
MaPrimeRénov’ et les primes CEE passent en général par un professionnel RGE (QualiPAC, Qualiclimafroid…). Attention : une PAC air-air installée seule n’est pas éligible à MaPrimeRénov’, mais peut ouvrir droit à une prime CEE selon la fiche d’opération en vigueur. Déclarer vos qualifications rassure l’assureur et valorise votre dossier.
Climaticien sous-traitant : faut-il une décennale ?
Juridiquement, seul le constructeur lié au maître d’ouvrage est tenu de s’assurer. Mais en pratique, l’entreprise principale peut se retourner contre vous si un sinistre vient de votre lot CVC, et les entreprises générales comme les promoteurs exigent votre attestation avant de vous confier un chantier.
Souscrivez systématiquement
Pas d’attestation = pas de marché. Souscrire protège votre patrimoine et votre carnet de commandes.
Comment obtenir votre attestation décennale
- 1 Décrivez votre activité
Statut, chiffre d’affaires, part de split, de gainable, de PAC air-air et de froid.
- 2 Joignez vos qualifications
Attestation de capacité fluides, RGE éventuel, expérience.
- 3 Recevez la proposition
Un partenaire courtier étudie votre dossier et vous présente une offre adaptée.
- 4 Recevez votre attestation
À reporter sur vos devis et factures avant chaque chantier.
Vérifiez que votre contrat liste chaque activité que vous exercez : climatisation, PAC air-air, ventilation, froid commercial. Une activité absente du contrat n’est pas couverte.
Questions fréquentes sur la décennale climaticien
La décennale est-elle obligatoire pour un climaticien ?
Un split mural est-il couvert par la décennale ?
Et si j’installe une climatisation dans une maison existante ?
Le froid commercial est-il couvert par la décennale ?
Combien coûte la décennale d’un climaticien ?
Pour aller plus loin
Faites assurer votre activité de climaticien dès aujourd’hui
Décennale et RC Pro adaptées au génie climatique : recevez une proposition d’un assureur positionné sur votre métier.